
Esta historia es parte de Mesa de ayuda de recesiónla cobertura de CNET sobre cómo hacer movimientos de dinero inteligentes en una economía incierta.
Inflación puede haber disminuido en los últimos meses, pero sigue siendo apretando los presupuestos — los precios son en promedio 8.2% más altos que el año pasado.
Peor aún, la mayoría de las inversiones no están ayudando a que su dinero se mantenga al día con la inflación en este momento. Las acciones se están desplomando — el índice bursátil S&P 500 ha bajado más del 25% desde el comienzo del año. ¿Y cripto? El precio de bitcoin ha caído más del 70% desde que alcanzó su punto máximo en noviembre pasado.
Los bonos de ahorro de la Serie I (comúnmente llamados “bonos I”) del Tesoro de EE. UU. tienen una tasa de interés anual que está vinculada a la inflación. Ofrecen una forma de bajo riesgo para que su dinero crezca a medida que suben los precios. La actual tasa récord de 9,62% porque los bonos I expirarán el 28 de octubre de 2022pero puede fijar esa tasa durante los próximos seis meses si comprar bonos antes de eso. Y la tasa variable proyectada para los próximos seis meses… 6,47% — sigue siendo muy difícil de superar.
¿Cómo funcionan los bonos I, cuánto pagan de interés y quién puede comprarlos? Conozca los entresijos de los bonos de ahorro de la Serie I para ver si podrían funcionar para usted como una inversión segura en tiempos de incertidumbre.
Para obtener más información sobre la inflación y la inversión, descubra cómo invertir durante un mercado bajista y pasos a seguir si le preocupa una recesión.
¿Qué son los bonos de ahorro Serie I?
Introducidos en 1935 durante la Gran Depresión, los bonos de ahorro se crearon para proporcionar un vehículo de ahorro para los estadounidenses, al mismo tiempo que recaudaban dinero para el gobierno federal.
El Tesoro de EE. UU. ha agregado y descontinuado varias series de bonos de ahorro desde entonces, en particular los bonos de defensa Serie E, que ayudaron a financiar los esfuerzos en la Segunda Guerra Mundial y continuaron mucho después. Hoy sólo quedan dos bonos de ahorro: los bonos Serie I y Serie EE.
Los bonos Serie I tienen tasas variables que están conectadas a los datos de inflación actuales, y su tasa de interés puede cambiar cada seis meses, dependiendo de si los precios al consumidor han subido o bajado. Los bonos de la serie EE están vinculados a las tasas de interés del Tesoro a largo plazo y se garantiza que, al menos, duplicarán su valor en el transcurso de 20 años.
Originalmente vendidos como bonos de papel que se parecen a cheques grandes, la mayoría de los bonos I ahora se venden electrónicamente a través del sitio web de TreasuryDirect. También puede comprar bonos de papel I, que actualmente presentan retratos de estadounidenses famosos como Helen Keller, Martin Luther King, Jr. y Albert Einstein, utilizando su reembolso de impuestos.
¿Cómo funcionan los bonos I?
Los bonos I se pueden comprar electrónicamente a partir de $25. Los bonos de papel se venden actualmente en denominaciones de $50, $75, $100, $200, $500 y $1,000.
Puede comprar hasta $10,000 en bonos I electrónicamente cada año, más $5,000 adicionales en bonos en papel si usa dinero de un reembolso de impuestos.
Los bonos I son los mejores para aquellos que buscan un vehículo de ahorro a largo plazo y de bajo riesgo. No puede cobrar sus bonos durante al menos 12 meses, y hay una multa de interés de tres meses por canjearlos antes de los cinco años. Sus bonos I pueden ganar intereses hasta por 30 años.
No recibirá el interés de los bonos I ni tendrá que pagar impuestos sobre ese interés hasta que se hayan cobrado, aunque puede pagar impuestos cada año sobre las ganancias a medida que avanza. Si está utilizando bonos I para pagar la educación superior, es posible que no tenga que pagar ningún impuesto sobre el interés.
¿Cuánto pagan los bonos I?
La tasa de interés para los bonos I es actualmente del 9,62 % (si se compra antes del viernes 28 de octubre), el rendimiento más alto que ha ofrecido este bono de ahorro desde su debut en 1998. Los bonos I se capitalizan semestralmente y la próxima tasa se fijará el 1 de noviembre. 1.
Las tasas de interés determinan la cantidad de dinero que gana con sus ahorros. Las tasas de interés de los bonos I se calculan combinando una tasa fija que permanece igual durante la duración de la tenencia del bono con una tasa variable de seis meses que se basa en el Índice de Precios al Consumidor para Todos los Consumidores Urbanos, o CPI-U, que incluye alimentos y precios de la energía. La tasa variable cambia dos veces al año los primeros días de mayo y noviembre.
Cuando se introdujeron los bonos I en septiembre de 1998, la tasa fija era del 3,40%, pero los días de tasas fijas decentes terminaron con la recesión de 2008; las tasas han estado por debajo del 1% desde entonces. La tasa fija de los bonos I es del 0% desde mayo de 2020.
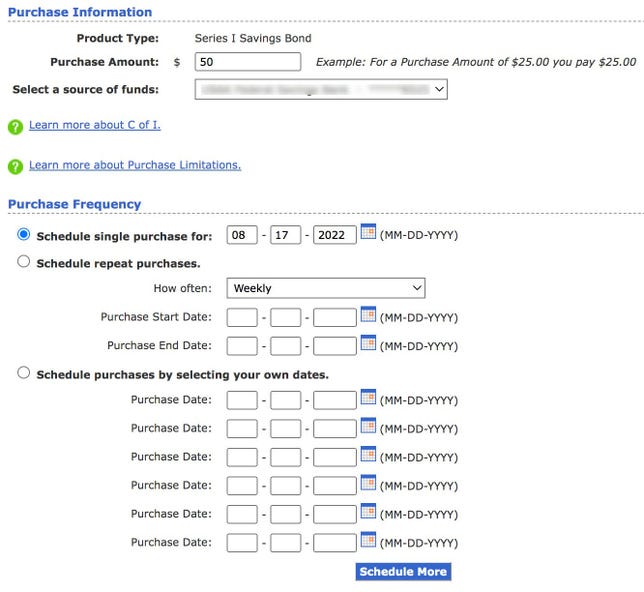
Puede realizar una compra única o recurrente de bonos I en TreasuryDirect.gov.
TreasureDirect.gov/Captura de pantalla de Peter Butler
La tasa variable actual de 9.62 % representa la tasa de inflación medida del año pasado y es la tasa de interés que ganará sobre sus ahorros durante los primeros seis meses de tener un bono I. Esta tasa se fijó al duplicar el aumento de 4,81% del IPC-U (que mide la variación de los precios promedio de los bienes de consumo para los consumidores urbanos) de octubre de 2021 a marzo de 2022.
Puede encontrar más información sobre cuánto han pagado estos bonos a lo largo del tiempo consultando el gráfico histórico de tasas de bonos I de TreasuryDirect.
La tasa variable de los bonos I para los próximos seis meses, de noviembre de 2022 a abril de 2023, debe ser 6,47%. El IPC-U pasó de 287,504 en marzo de 2022 a 296,808 en septiembre de 2022, un aumento de 3,236%, que se duplica a una tasa anual de 6,47%.
Consejo profesional: Usted recibe intereses sobre sus bonos I a su tasa de interés actual durante seis meses a partir del primer día del mes en que comprar a ellos. Si compra bonos en agosto de 2022, recibirá la tasa de interés del 9,62 % hasta el 1 de febrero de 2023. Luego, su tasa se ajustará según la tasa de inflación entre abril y septiembre de 2022 durante los próximos seis meses, y así sucesivamente. Ese retraso en las tasas de interés le permite ganar dinero durante los próximos seis meses con una tasa de inflación de hace varios meses.
Por qué podría considerar comprar un bono I
A menos que los precios bajen drásticamente o las tasas de las cuentas de depósito tradicionales aumenten drásticamente, ganará mucho más con su dinero con un bono I que con una cuenta de ahorros o un certificado de depósito.
Si compró un bono I de $ 10,000 hoy y recibió un interés del 9.62% durante seis meses, y el interés proyectado del 6.47% para los segundos seis meses, ganaría un poco más de $ 820 en sus ahorros en su primer año. Incluso si retira el dinero después de un año y pierde los últimos tres meses de interés, ganará $650.
En comparación, el los mejores CD de cinco años en este momento le dará $350 a $400 en intereses sobre esta misma cantidad en su primer año. Un fuerte cuenta de ahorros de alto rendimiento ganará alrededor de $ 200, en comparación.
Los bonos I se consideran inversiones relativamente seguras, ya que están respaldados por el gobierno y no son tan volátiles como invertir en el mercado de valores o en criptomonedas.
¿Cuáles son los riesgos de los bonos I?
Si la inflación se reduce a cero o los precios bajan, su APY podría llegar a cero. Estados Unidos ha tenido dos períodos de seis meses, que terminaron en mayo de 2009 y mayo de 2015, en los que los precios en realidad bajaron en promedio. La tasa de interés de los bonos I en ese momento cayó a cero.
En ese raro caso de deflación de seis meses, es posible que no gane intereses, pero su tasa nunca bajará de cero. Esto significa que no perderá dinero con los bonos I (a menos que el el gobierno se queda sin) y no perderá ningún interés que haya acumulado anteriormente.
Si la Reserva Federal continúa aumentar las tasas de interés, los rendimientos de las cuentas de depósito, como las cuentas de ahorro de alto rendimiento, también podrían aumentar, haciéndolas más comparables con los bonos I. Las acciones han dado rendimientos de dos dígitos en los últimos años… pero también se desplomaron durante los últimos recesión.
Otro riesgo de vincular su dinero con bonos I es que no puede acceder a sus fondos durante al menos un año. Si surgen emergencias o compras necesarias, no tiene suerte. El Tesoro permite exenciones para las personas que han sufrido desastres naturales.
De manera similar, si necesita redimir bonos antes de los cinco años, perderá los últimos tres meses de intereses ganados.
¿Quién puede comprar y mantener bonos de ahorro Serie I?
Ciudadanos estadounidenses (sin importar dónde vivan), residentes de EE. UU. o empleados civiles del gobierno federal de EE. UU. (independientemente de su ciudadanía o residencia) con un Número de seguro social puede comprar bonos I electrónicos o en papel..
Para comprar bonos I electrónicos, debe crear una cuenta en línea con TreasuryDirect, que está restringida a personas mayores de 18 años.
Puede comprar bonos I para sus hijos o cualquier otra persona. El límite de $10,000 por año de bonos electrónicos lo determina el tenedor del bono, no el comprador. Puede comprar bonos I para tantas personas como desee. Si tiene una familia de cuatro, podría comprar $40,000 por año electrónicamente (sin incluir los bonos en papel comprados con los reembolsos de impuestos).
Las corporaciones, LLC, pequeñas empresas, fideicomisos y sucesiones también pueden comprar bonos I. Las empresas y organizaciones están restringidas al mismo límite anual de $10,000 que las personas.
¿Cómo compro bonos de ahorro Serie I?
Después de registrarse para obtener una cuenta en TreasuryDirect, puede compra tus bonos I electronicos utilizando la función BuyDirect del sitio. Una vez que los bonos estén en su cuenta en línea, puede cobrarlos o transferir su propiedad utilizando la página ManageDirect del sitio.
Para comprar bonos de papel I, deberá comprarlos con su reembolso de impuestos federales, utilizando el Formulario 8888 o el popular software de impuestos comerciales para indicar sus compras de bonos hasta $5,000. Los bonos en papel se le enviarán por correo unas tres semanas después de que se procese su declaración de impuestos.
Deja un comentario