
El costo de ser dueño de una casa no se limita a pagos de hipoteca — el propietario estadounidense promedio gastó $12,904 en mejoras, mantenimiento y emergencias en el hogar en 2022, según Angi.
Sin embargo, todos esos gastos tienen un lado positivo: créditos fiscales y deducciones para su hogar que pueden conducir a un reembolso de impuestos más grande. Para los propietarios de viviendas, aprender todo lo que pueda sobre sus posibles beneficios fiscales puede ayudarlos a maximizar su reembolso de impuestos cuando presente su declaración de impuestos.
La mayoría de los propietarios de viviendas con hipotecas saben que pueden deducir los pagos de los intereses de su préstamo, pero muchas deducciones fiscales y créditos fiscales relacionados con la propiedad de una casa son menos obvios. Conozca todas las posibles exenciones fiscales para que los propietarios obtengan el mayor reembolso posible en sus impuestos de 2022.
Para más información sobre impuestos, aprenda sobre el nuevos tramos de ingresos y deducción estándar para 2023.
¿Cómo funcionan las exenciones de impuestos para propietarios?
La mayoría de las exenciones de impuestos sobre la renta para los propietarios de viviendas son deducciones de impuestos, que son reducciones en su ingreso imponible. Cuanto menos de su ingreso esté sujeto a impuestos, menos dinero pagará en impuestos.
Cuando presente su declaración de impuestos, debe decidir si tomará la deducción estándar ($12,950 para contribuyentes solteros, $25,900 para contribuyentes conjuntos o $19,400 para jefes de familia o casados que declaran por separado) o detallar las deducciones, como obsequios a organizaciones benéficas y impuestos estatales.
Para aprovechar las deducciones de impuestos para propietarios de viviendas, deberá detallar sus deducciones utilizando el Anexo A del Formulario 1040. Su decisión de detallar dependerá de si sus deducciones detalladas son mayores que su deducción estándar. Toda la mejor software de impuestos puede ayudarlo rápidamente a decidir si detallar o no (así como ayudarlo a completar todos los formularios de impuestos mencionados en este artículo).
Impuesto creditos para propietarios no requieren que detalle. Reducen directamente la cantidad de impuestos que debe y, por lo general, puede obtener esos créditos, ya sea que detalle o no las deducciones.
Los intereses hipotecarios son la mayor desgravación fiscal para los propietarios de viviendas
El interés hipotecario, o la cantidad de interés que paga anualmente por su préstamo hipotecario, es una de las deducciones fiscales más comunes para los propietarios de viviendas. También suele ser el más lucrativo, especialmente para los nuevos propietarios cuyos pagos generalmente se destinan más a los intereses del préstamo durante los primeros años de una hipoteca.
Los propietarios que declaran impuestos de manera conjunta pueden deducir todos los pagos de intereses hipotecarios sobre préstamos de hasta $1 millón, o préstamos de hasta $750,000 si se hicieron después del 15 de diciembre de 2017. Los contribuyentes individuales obtienen la mitad de esos montos: $500,000 o $375,000, respectivamente.
Para deducir los intereses de su hipoteca, deberá completar el Formulario 1098 del IRS, que debe recibir de su prestamista a principios de 2023. Luego puede ingresar el monto de la Línea 1 en ese Formulario 1098 en la Línea 8 del Anexo A 1040.
Los puntos hipotecarios también son deducibles de impuestos
Tu puedes comprar puntos de hipoteca, también llamados “puntos de descuento”, al comprar una casa para disminuir el interés de la hipoteca. Cada 1% del monto de la hipoteca que los compradores de vivienda pagan además de su pago inicial generalmente reduce su tasa de interés en un 0.25%, aunque el monto exacto dependerá del prestamista y del préstamo.
Los puntos de descuento pueden ahorrarle mucho dinero en una hipoteca a 30 años al reducir el interés total que tendrá que pagar durante décadas, pero también pueden ahorrarle dinero en sus impuestos cuando los compre. El IRS considera que los puntos de la hipoteca son intereses prepagos, por lo que puede agregar la cantidad pagada por los puntos a su interés total de la hipoteca que se ingresa en la Línea 8 del Anexo A 1040.
Un crédito fiscal de interés hipotecario para nuevos propietarios puede ser mucho dinero
Los propietarios de viviendas que han recibido un Certificado de Crédito Hipotecario de un gobierno estatal o local, generalmente adquirido a través de un prestamista hipotecario, pueden recuperar un porcentaje de sus pagos de intereses hipotecarios como un crédito fiscal. Las tasas de crédito del certificado hipotecario varían según los estados y van desde un 10 % en Virginia hasta un 30 % en Florida, según Bankrate.
Por ejemplo, si pagó $12,000 en intereses hipotecarios anuales en Florida con un MCC, obtendrá un crédito fiscal de $3,600. Sin embargo, ese dinero no es reembolsable; solo puede usarse contra los impuestos que debe. Si no debe impuestos federales, no le devolverán el dinero.
Este consejo fiscal para propietarios de viviendas es más eficaz si es propietario de una vivienda por primera vez, lo que se define generosamente como no vivir en una vivienda de la que ha sido propietario durante los últimos tres años. Si eres comprar tu primera casaasegúrese de preguntarle a su prestamista o agente hipotecario si califica para un MCC.
Para solicitar su crédito fiscal de interés hipotecario, utilice el Formulario 8396 del IRS. Recuerde, no necesita detallar las deducciones para reclamar los créditos fiscales.
Puede deducir impuestos a la propiedad, pero solo hasta una cierta cantidad
Los impuestos inmobiliarios locales y estatales, más comúnmente llamados impuestos a la propiedad, se pueden deducir de sus impuestos, pero en una cantidad mucho menor que antes de 2017.
Gracias a la Ley de Empleos y Reducción de Impuestos de 2017, solo puede deducir hasta $ 10,000 conjunto de sus impuestos sobre la propiedad y los impuestos sobre la renta estatales y locales. Antes de 2017, la cantidad total de impuestos a la propiedad era deducible.
Para reclamar su deducción de impuestos sobre la propiedad, deberá realizar un seguimiento de sus pagos anuales de impuestos sobre la propiedad. Sus impuestos inmobiliarios también pueden estar incluidos en la casilla 10 del formulario 1098 de su prestamista hipotecario. Ingrese la cantidad total de impuestos inmobiliarios pagados por el año en la Línea 5b del Anexo A 1040.
Los gastos de oficina en casa solo son deducibles si trabaja por cuenta propia
Los propietarios de viviendas que utilizan cualquier parte de su casa, apartamento o condominio “exclusiva y regularmente” para su propio negocio o trabajo adicional pueden reclamar los gastos del negocio desde casa utilizando el Formulario 8829 del IRS. Estas deducciones también están disponibles para los inquilinos.
La forma más fácil de reclamar una exención fiscal por oficina en el hogar es utilizando la deducción estándar por oficina en el hogar, que se basa en $5 por pie cuadrado utilizado para negocios de hasta 300 pies cuadrados. El “método regular” para deducir una oficina en el hogar consiste en calcular el porcentaje de su hogar que se utiliza para negocios. Ambos métodos usan el formulario 8829 para informar.
Las deducciones por oficina en el hogar no están disponibles para empleados remotos de empresas
Instalar una estación de carga para autos eléctricos te puede devolver un 30%
Las estaciones de carga de vehículos eléctricos pueden devolverle dinero en su factura de impuestos. Si instala cualquier estación de carga de energía alternativa en su hogar, obtiene un crédito máximo del 30% del costo o $1,000 (lo que sea menor). Presente el Formulario 8911 del IRS para reclamar su crédito fiscal por el dinero gastado en la instalación de energía limpia.
Sea ecológico para obtener créditos fiscales por eficiencia energética
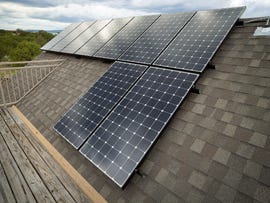
Puede recuperar el 30% de sus costos de instalación solar como crédito fiscal.
Stephen Shankland/CNET
Si realizó mejoras de eficiencia energética en su hogar en 2022, es probable que pueda recuperar parte de ese dinero como créditos fiscales, pero se vuelve un poco complicado. Hay dos tipos de créditos fiscales para mejoras de energía en el hogar: el crédito de energía limpia residencial y el crédito de mejoras en el hogar de eficiencia energética.
El crédito residencial de energía limpia puede devolverle el 30 % del dinero que gastó en la instalación de electricidad solar, calentamiento solar de agua, energía eólica, bombas de calor geotérmicas, sistemas de combustible de biomasa o propiedad de celdas de combustible. El único límite es para la propiedad de celdas de combustible: $500 por cada medio kilovatio de capacidad.
El crédito para mejoras de eficiencia energética en el hogar, también conocido como crédito de propiedad de energía no comercial, se divide en dos categorías: “costos de propiedad de energía residencial” y “mejoras calificadas de eficiencia energética”.
En el primer caso de costos de propiedad de energía, obtendrá un crédito fiscal fijo de $50 a $300 por instalar artículos certificados por Energy Star como bombas de calor, calentadores de agua o hornos. En el segundo caso de mejoras calificadas, puede obtener un crédito fiscal del 10% por el costo de mejoras como agregar aislamiento, arreglar un techo o reemplazar ventanas.
El crédito para mejoras de eficiencia energética en el hogar tiene un límite de por vida de $500 para todas las mejoras realizadas después de 2005. A partir de 2023, el Ley de Reducción de la Inflación reemplazará el límite de por vida de $500 con un límite anual de $1,200 para el crédito fiscal.
Para reclamar créditos fiscales por mejoras de eficiencia energética en el hogar en 2022, deberá documentar sus costos en el Formulario 5695 del IRS.
Los intereses de los préstamos con garantía hipotecaria también se pueden deducir
Cualquier interés de un préstamo con garantía hipotecaria o una segunda hipoteca se puede deducir de sus impuestos al igual que el interés hipotecario regular, con el límite importante de los totales máximos de préstamo de $1 millón o $750,000 (para contribuyentes conjuntos) si compró su casa después del 15 de diciembre de 2017.
También es muy importante tener en cuenta que la ley fiscal de 2017 limita las deducciones por intereses de préstamos con garantía hipotecaria al dinero que se utiliza para “comprar, construir o mejorar sustancialmente” viviendas. Si pidió dinero prestado para pagar un automóvil nuevo o un esmoquin, no tiene suerte.
Si pagó intereses sobre un préstamo con garantía hipotecaria que se usó directamente en su residencia, puede reclamar la deducción en la misma línea que los intereses hipotecarios y los puntos hipotecarios: Línea 8 en el Anexo A del Formulario 1040.
Cuando venda su casa, incluya todas sus mejoras en la base de costos
Cualquier ingreso que obtenga de la venta de una casa está sujeto a impuestos como ganancia de capital (con una exclusión notable, consulte a continuación). Su ganancia se calcula por la diferencia entre el precio de venta de la vivienda y su “costo base”. Esa base de costos incluye lo que pagó por la casa, el precio de las mejoras que pudo haber realizado, así como cualquier pérdida de propiedad por depreciación o accidente.
Si instaló un techo nuevo, reemplazó un horno, renovó los pisos o incluso ajardinó el jardín, asegúrese de incluir esos costos para aumentar su base ajustada y reducir la cantidad de sus ganancias de capital en la venta.
Si vendió su residencia principal, obtiene una gran deducción de impuestos
Cuando vende una casa, deberá pagar impuestos sobre la cantidad de dinero que ganó en la venta como ganancias de capital. Sin embargo, si vive en la casa durante dos de los cinco años anteriores antes de venderla, obtiene una exclusión de impuestos muy grande: $500,000 para contribuyentes casados en conjunto, o $250,000 para contribuyentes solteros o separados.
Todos los estadounidenses reciben esta exclusión de impuestos independientemente de su edad y de cuántas veces se hayan beneficiado antes. Tenga en cuenta que los requisitos de residencia se aplican tanto si es propietario de la vivienda como si no. Si alquila una casa durante dos años y luego la compra, puede venderla con la exclusión de residencia estándar en cualquier momento.
Es probable que reciba la información fiscal sobre la venta de su casa en un formulario 1099-S e informará su ganancia final, con esa exclusión de $500,000/$250,000, en el Formulario 8949 del IRS. Si no recibe un formulario 1099-S y su ganancia sobre la casa es menor que la exclusión, no necesita declarar la venta en sus impuestos en absoluto.
Se pueden deducir mejoras en el hogar para necesidades médicas
Los gastos médicos pueden ser una deducción fiscal importante, pero solo si superan el 7,5 % de su ingreso bruto ajustado, que es esencialmente su ingreso imponible. Cualquier mejora en el hogar (barras de seguridad, rampas de accesibilidad, puertas más anchas, barandales y ascensores, por ejemplo) relacionadas con condiciones médicas puede incluirse en sus deducciones de impuestos por gastos médicos.
Guarde todos sus recibos y facturas e incluya el costo total de las mejoras o adiciones con todos sus gastos médicos y dentales adicionales en la Línea 1 del Anexo A 1040.
¿Qué gastos del hogar no son deducibles de impuestos?
A pesar de todas las ventajas fiscales disponibles para los propietarios de viviendas, existen algunos gastos relacionados con la vivienda que no se pueden deducir de sus ingresos.
- Su pago inicial para una hipoteca
- Cualquier pago de hipoteca hacia el principal del préstamo
- Costos de servicios públicos como gas, electricidad y agua.
- Seguro contra incendios o de vivienda
- Limpieza de la casa o mantenimiento del césped.
- Cualquier depreciación del valor de su casa
La situación fiscal de cada uno es única. Antes de tomar decisiones fiscales importantes, recomendamos consultar a un profesional de impuestos que puede ayudarlo con las leyes fiscales federales y estatales.
Para obtener más información sobre los impuestos sobre la renta, aprenda cómo la condonación de la deuda de préstamos estudiantiles podría afectar su factura de impuestos.
Deja un comentario